Gema Goeyardi: Hasji Isam Akuisisi BYAN Penyebab Ancaman MSCI? Itu Spekulasi Liar!

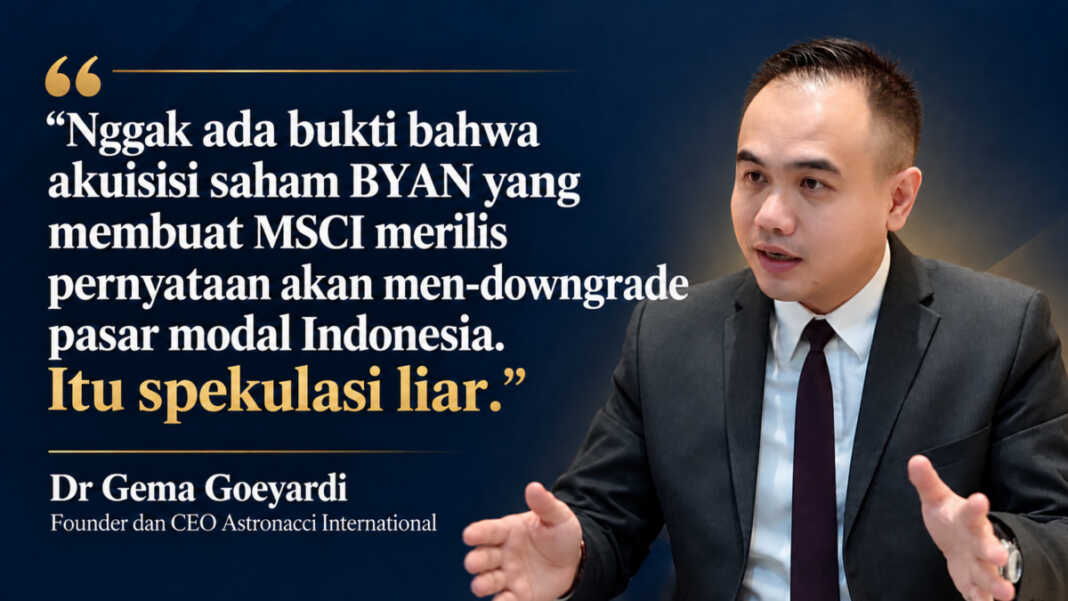
SulawesiPos.com – Founder dan CEO Astronacci International, Dr Gema Goeyardi, menilai akuisisi 30,25 saham PT Bayan Resources Tbk (BYAN) oleh Haji Isam atau Andi Syamsuddin Arsyad banyak dibumbui oleh spekulasi liar yang tidak berdasar.

Di antara spekulasi liar itu adalah akuisisi tersebut menjadi penyebab munculnya ancaman dari Morgan Stanley Capital International (MSCI) akan men-downgrade status pasar modal Indonesia ke level terendah atau standalone market.

“Nggak ada bukti bahwa transaksi saham tersebut yang membuat MSCI membuat pernyataan akan men-downgrade pasar modal Indonesia. Kalau ada buktinya, coba perlihatkan,” kata Gema Goeryadi dalam video podcast yang diunggah Rabu (21/10/2026).

Astronacci International adalah perusahaan edukasi, riset pasar modal, dan analisis keuangan di Indonesia yang didirikan pada tahun 2009 oleh Gema Goeyardi.

Gema menilai transaksi tersebut merupakan aksi korporasi yang tidak bisa otomatis dijadikan penyebab evaluasi pasar modal Indonesia.

Gema meminta pelaku pasar membedakan fakta, dugaan, dan spekulasi sebelum menarik hubungan antara transaksi BYAN dan langkah MSCI.

Ia menyebut ketiadaan dokumen atau pernyataan resmi sebagai alasan publik perlu menahan kesimpulan bahwa akuisisi tersebut menjadi pemicu reklasifikasi.

“Pertanyaan saya sederhana, siapa yang menyatakan MSCI akan melakukan downgrade karena urusan akuisisi BYAN? Apakah ada pernyataan atau dokumen resminya?” ujar Gema.

Menurut Gema, akuisisi saham BYAN harus ditempatkan sebagai transaksi merger and acquisition (M&A), sedangkan penilaian MSCI menyangkut kualitas, keterbukaan, dan aksesibilitas pasar modal suatu negara.

“Transaksi M&A adalah ranah bisnis murni. Apakah transaksi bisnis tersebut serta-merta membuat MSCI menilai pasar modal Indonesia bermasalah? Tentu tidak bisa disimpulkan demikian tanpa ada metodologi resmi yang terkonfirmasi,” kata Gema.

Ia juga mengingatkan penyebaran narasi tanpa dokumen dapat memengaruhi psikologi investor, terutama investor ritel yang mengambil keputusan hanya berdasarkan judul atau potongan informasi di media sosial.

BACA JUGA:  OJK dan BEI Paparkan Tiga Fokus Utama Hasil Pertemuan dengan MSCI

MSCI Soroti Masalah Pasar, Bukan Menyebut Satu Transaksi

MSCI pada 15 Oktober 2026 mengumumkan konsultasi atas usulan reklasifikasi Indonesia dari emerging market menjadi standalone market.

Dalam keterangan yang dikutip sejumlah laporan, MSCI menyoroti kekhawatiran investor mengenai struktur kepemilikan yang tidak transparan, konsentrasi kepemilikan saham, dugaan perdagangan terkoordinasi, serta penegakan aturan yang dinilai belum memadai.

Keterangan tersebut tidak menyebut akuisisi BYAN atau nama Haji Isam sebagai penyebab usulan reklasifikasi. MSCI menyatakan pasar Indonesia belum menunjukkan bukti perbaikan yang konsisten dan berkelanjutan dalam keterbukaan serta fungsi pasar.

Pemerintah dan otoritas pasar modal Indonesia sebelumnya mengumumkan sejumlah pembenahan, termasuk penguatan keterbukaan pemegang saham dan peta jalan batas minimum free float 15 persen. Namun, MSCI menilai bukti pelaksanaan dan dampak perbaikan tersebut belum cukup konsisten.

Konsultasi MSCI dijadwalkan berlangsung hingga 30 April 2027, sedangkan keputusan final diperkirakan diumumkan paling lambat 30 Juni 2027.

Selama proses itu, MSCI mempertahankan pembekuan terhadap sejumlah perubahan indeks saham Indonesia, termasuk kenaikan foreign inclusion factor dan penambahan saham ke MSCI Indonesia Investable Market Index.

Istilah standalone market bukan putusan pidana atau pemeringkatan kredit negara. Kategori tersebut merupakan klasifikasi investabilitas pasar saham yang digunakan penyedia indeks global. Jika diterapkan, saham Indonesia dapat keluar dari indeks emerging market yang menjadi acuan sebagian dana investasi global.

Transaksi BYAN Bernilai Sekitar Rp26,1 Triliun

PT Jhonlin Baratama, entitas yang dikaitkan dengan Haji Isam, mengalihkan 10.084.088.370 saham BYAN atau setara 30,25 persen dari modal ditempatkan dan disetor perseroan.

Transaksi tersebut dilakukan dengan harga Rp2.588 per saham pada pertengahan Oktober 2026. Jika dikalikan dengan jumlah saham, nilai matematis transaksi mencapai Rp26.097.620.701.560 atau sekitar Rp26,1 triliun.

Harga transaksi itu berada jauh di bawah harga BYAN di pasar reguler. Saham BYAN ditutup pada Rp11.100 pada 15 Oktober 2026, sementara Dato’ Low Tuck Kwong tercatat membeli saham BYAN di pasar reguler dengan harga Rp11.200 per saham pada 14 Oktober 2026.

BACA JUGA:  Rekomendasi Saham Hari Ini 28 Agustus 2026: DEWA, ENRG, ICBP, PTRO, saat IHSG Naik 1,81%

Perbedaan harga tersebut membuat Bursa Efek Indonesia meminta penjelasan mengenai dasar penetapan harga, kesamaan harga dalam transaksi 15 dan 16 Oktober, serta kaitannya dengan Perjanjian Jual Beli Saham Bersyarat (PJBS).

BEI juga meminta penjelasan apakah terdapat perubahan PJBS yang menyebabkan pengalihan lanjutan kepada Jhonlin Baratama. Manajemen BYAN menyatakan perseroan bukan pihak dalam transaksi tersebut sehingga tidak dapat mengonfirmasi substansi perjanjian maupun alasan harga yang disepakati.

“Perseroan tidak menjadi pihak dalam transaksi tersebut, Perseroan tidak bisa memberikan konfirmasi atas hal-hal yang menjadi substansi pertanyaan-pertanyaan sebagaimana disebutkan di atas,” ungkap Direktur BYAN Alexander Ery Wibowo dalam keterbukaan informasi.

Komposisi Saham dan Status Pengendalian

Berdasarkan laporan kepemilikan saham per 19 Oktober 2026 dari sistem akses PT Kustodian Sentral Efek Indonesia, Dato’ Low Tuck Kwong tercatat memiliki 2.766.667.800 saham atau 8,30 persen BYAN.

Elaine Low memiliki 7.333.833.700 saham atau 22 persen, sedangkan PT Jhonlin Baratama tercatat menguasai 10.084.088.370 saham atau 30,25 persen.

Dengan komposisi tersebut, kepemilikan Low Tuck Kwong dan Elaine Low secara bersama-sama mencapai 30,30 persen, sedikit lebih besar daripada kepemilikan Jhonlin Baratama.

Manajemen BYAN menyatakan belum menerima informasi yang menunjukkan adanya perubahan pengendalian perusahaan. Perseroan juga menyebut belum menerima pemberitahuan mengenai pengendali baru yang mengumumkan pengambilalihan sesuai ketentuan Otoritas Jasa Keuangan.

Posisi tersebut merujuk pada Pasal 7 ayat (1) POJK Nomor 9/POJK.04/2018 tentang Pengambilalihan Perusahaan Terbuka. Hingga informasi yang digunakan dalam laporan ini, status perubahan pengendalian masih mengikuti keterbukaan informasi perseroan dan pemeriksaan otoritas.

Gema Pertanyakan Kaitan Denda OJK

Gema juga menyinggung denda administratif OJK dengan total Rp2,1 triliun yang diumumkan pada 16 Oktober 2026 dalam perkara yang melibatkan PT Dian Swastatika Sentosa Tbk (DSSA), PT Barito Renewables Energy Tbk (BREN), dan PT Petrindo Jaya Kreasi Tbk (CUAN).

BACA JUGA:  ETF Emas Resmi Hadir di BEI, Wamenkeu Ingatkan Tiga Hal

Denda tersebut terdiri atas Rp1,5 triliun dalam perkara DSSA, Rp500 miliar terkait BREN, dan Rp100 miliar terkait CUAN. Perkara-perkara itu berkaitan dengan temuan regulator atas pelanggaran perdagangan atau proses penawaran umum pada emiten yang berbeda.

Gema menilai denda tersebut tidak dapat otomatis dikaitkan dengan akuisisi BYAN karena struktur kepemilikan dan perkara yang dibahas berbeda.

“Sanksi OJK tersebut menyasar emiten spesifik sesuai temuan regulator. Sangat tidak relevan jika isu tersebut dikaitkan dengan aksi korporasi pihak lain yang berbeda struktur kepemilikannya,” jelasnya.

Pemberian sanksi OJK dan usulan reklasifikasi MSCI sama-sama berlangsung dalam periode yang berdekatan, tetapi kedekatan waktu tidak membuktikan bahwa transaksi BYAN menjadi penyebab usulan MSCI. Hubungan tersebut masih memerlukan dokumen resmi, metodologi, dan penjelasan otoritas.

Risiko Informasi Tidak Utuh bagi Investor

Gema memperingatkan narasi yang tidak lengkap dapat memicu aksi jual panik atau panic selling. Investor ritel yang menjual saham saat harga tertekan berpotensi menanggung kerugian apabila pasar kemudian bergerak pulih.

Ia meminta informasi terkait MSCI, BYAN, dan transaksi saham dibaca bersama dokumen keterbukaan, bukan hanya potongan video atau judul sensasional.

“Kita perlu menjaga ekosistem pasar modal dengan tidak membombardir media sosial melalui narasi yang minim literasi. Informasi yang tidak utuh berpotensi memicu kepanikan dan merugikan para investor sendiri,” tutup Gema.

Sampai 24 Oktober 2026, MSCI masih berada dalam tahap konsultasi dan belum mengumumkan keputusan final mengenai status pasar modal Indonesia.

Pada sisi lain, BYAN menyatakan belum memperoleh informasi yang menunjukkan perubahan pengendalian, sedangkan BEI masih meminta penjelasan mengenai transaksi saham dengan harga Rp2.588 per lembar.*
SulawesiPos.com – Founder dan CEO Astronacci International, Dr Gema Goeyardi, menilai akuisisi 30,25 saham PT Bayan Resources Tbk (BYAN) oleh Haji Isam atau Andi Syamsuddin Arsyad banyak dibumbui oleh spekulasi liar yang tidak berdasar.

Di antara spekulasi liar itu adalah akuisisi tersebut menjadi penyebab munculnya ancaman dari Morgan Stanley Capital International (MSCI) akan men-downgrade status pasar modal Indonesia ke level terendah atau standalone market.

“Nggak ada bukti bahwa transaksi saham tersebut yang membuat MSCI membuat pernyataan akan men-downgrade pasar modal Indonesia. Kalau ada buktinya, coba perlihatkan,” kata Gema Goeryadi dalam video podcast yang diunggah Rabu (21/10/2026).

Astronacci International adalah perusahaan edukasi, riset pasar modal, dan analisis keuangan di Indonesia yang didirikan pada tahun 2009 oleh Gema Goeyardi.

Gema menilai transaksi tersebut merupakan aksi korporasi yang tidak bisa otomatis dijadikan penyebab evaluasi pasar modal Indonesia.

Gema meminta pelaku pasar membedakan fakta, dugaan, dan spekulasi sebelum menarik hubungan antara transaksi BYAN dan langkah MSCI.

Ia menyebut ketiadaan dokumen atau pernyataan resmi sebagai alasan publik perlu menahan kesimpulan bahwa akuisisi tersebut menjadi pemicu reklasifikasi.

“Pertanyaan saya sederhana, siapa yang menyatakan MSCI akan melakukan downgrade karena urusan akuisisi BYAN? Apakah ada pernyataan atau dokumen resminya?” ujar Gema.

Menurut Gema, akuisisi saham BYAN harus ditempatkan sebagai transaksi merger and acquisition (M&A), sedangkan penilaian MSCI menyangkut kualitas, keterbukaan, dan aksesibilitas pasar modal suatu negara.

“Transaksi M&A adalah ranah bisnis murni. Apakah transaksi bisnis tersebut serta-merta membuat MSCI menilai pasar modal Indonesia bermasalah? Tentu tidak bisa disimpulkan demikian tanpa ada metodologi resmi yang terkonfirmasi,” kata Gema.

Ia juga mengingatkan penyebaran narasi tanpa dokumen dapat memengaruhi psikologi investor, terutama investor ritel yang mengambil keputusan hanya berdasarkan judul atau potongan informasi di media sosial.

BACA JUGA:  IHSG Berfluktuasi, Dasco dan Sejumlah Pejabat Tinjau Langsung Bursa Efek Indonesia

MSCI Soroti Masalah Pasar, Bukan Menyebut Satu Transaksi

MSCI pada 15 Oktober 2026 mengumumkan konsultasi atas usulan reklasifikasi Indonesia dari emerging market menjadi standalone market.

Dalam keterangan yang dikutip sejumlah laporan, MSCI menyoroti kekhawatiran investor mengenai struktur kepemilikan yang tidak transparan, konsentrasi kepemilikan saham, dugaan perdagangan terkoordinasi, serta penegakan aturan yang dinilai belum memadai.

Keterangan tersebut tidak menyebut akuisisi BYAN atau nama Haji Isam sebagai penyebab usulan reklasifikasi. MSCI menyatakan pasar Indonesia belum menunjukkan bukti perbaikan yang konsisten dan berkelanjutan dalam keterbukaan serta fungsi pasar.

Pemerintah dan otoritas pasar modal Indonesia sebelumnya mengumumkan sejumlah pembenahan, termasuk penguatan keterbukaan pemegang saham dan peta jalan batas minimum free float 15 persen. Namun, MSCI menilai bukti pelaksanaan dan dampak perbaikan tersebut belum cukup konsisten.

Konsultasi MSCI dijadwalkan berlangsung hingga 30 April 2027, sedangkan keputusan final diperkirakan diumumkan paling lambat 30 Juni 2027.

Selama proses itu, MSCI mempertahankan pembekuan terhadap sejumlah perubahan indeks saham Indonesia, termasuk kenaikan foreign inclusion factor dan penambahan saham ke MSCI Indonesia Investable Market Index.

Istilah standalone market bukan putusan pidana atau pemeringkatan kredit negara. Kategori tersebut merupakan klasifikasi investabilitas pasar saham yang digunakan penyedia indeks global. Jika diterapkan, saham Indonesia dapat keluar dari indeks emerging market yang menjadi acuan sebagian dana investasi global.

Transaksi BYAN Bernilai Sekitar Rp26,1 Triliun

PT Jhonlin Baratama, entitas yang dikaitkan dengan Haji Isam, mengalihkan 10.084.088.370 saham BYAN atau setara 30,25 persen dari modal ditempatkan dan disetor perseroan.

Transaksi tersebut dilakukan dengan harga Rp2.588 per saham pada pertengahan Oktober 2026. Jika dikalikan dengan jumlah saham, nilai matematis transaksi mencapai Rp26.097.620.701.560 atau sekitar Rp26,1 triliun.

Harga transaksi itu berada jauh di bawah harga BYAN di pasar reguler. Saham BYAN ditutup pada Rp11.100 pada 15 Oktober 2026, sementara Dato’ Low Tuck Kwong tercatat membeli saham BYAN di pasar reguler dengan harga Rp11.200 per saham pada 14 Oktober 2026.

BACA JUGA:  Rekomendasi Saham Hari Ini 28 Agustus 2026: DEWA, ENRG, ICBP, PTRO, saat IHSG Naik 1,81%

Perbedaan harga tersebut membuat Bursa Efek Indonesia meminta penjelasan mengenai dasar penetapan harga, kesamaan harga dalam transaksi 15 dan 16 Oktober, serta kaitannya dengan Perjanjian Jual Beli Saham Bersyarat (PJBS).

BEI juga meminta penjelasan apakah terdapat perubahan PJBS yang menyebabkan pengalihan lanjutan kepada Jhonlin Baratama. Manajemen BYAN menyatakan perseroan bukan pihak dalam transaksi tersebut sehingga tidak dapat mengonfirmasi substansi perjanjian maupun alasan harga yang disepakati.

“Perseroan tidak menjadi pihak dalam transaksi tersebut, Perseroan tidak bisa memberikan konfirmasi atas hal-hal yang menjadi substansi pertanyaan-pertanyaan sebagaimana disebutkan di atas,” ungkap Direktur BYAN Alexander Ery Wibowo dalam keterbukaan informasi.

Komposisi Saham dan Status Pengendalian

Berdasarkan laporan kepemilikan saham per 19 Oktober 2026 dari sistem akses PT Kustodian Sentral Efek Indonesia, Dato’ Low Tuck Kwong tercatat memiliki 2.766.667.800 saham atau 8,30 persen BYAN.

Elaine Low memiliki 7.333.833.700 saham atau 22 persen, sedangkan PT Jhonlin Baratama tercatat menguasai 10.084.088.370 saham atau 30,25 persen.

Dengan komposisi tersebut, kepemilikan Low Tuck Kwong dan Elaine Low secara bersama-sama mencapai 30,30 persen, sedikit lebih besar daripada kepemilikan Jhonlin Baratama.

Manajemen BYAN menyatakan belum menerima informasi yang menunjukkan adanya perubahan pengendalian perusahaan. Perseroan juga menyebut belum menerima pemberitahuan mengenai pengendali baru yang mengumumkan pengambilalihan sesuai ketentuan Otoritas Jasa Keuangan.

Posisi tersebut merujuk pada Pasal 7 ayat (1) POJK Nomor 9/POJK.04/2018 tentang Pengambilalihan Perusahaan Terbuka. Hingga informasi yang digunakan dalam laporan ini, status perubahan pengendalian masih mengikuti keterbukaan informasi perseroan dan pemeriksaan otoritas.

Gema Pertanyakan Kaitan Denda OJK

Gema juga menyinggung denda administratif OJK dengan total Rp2,1 triliun yang diumumkan pada 16 Oktober 2026 dalam perkara yang melibatkan PT Dian Swastatika Sentosa Tbk (DSSA), PT Barito Renewables Energy Tbk (BREN), dan PT Petrindo Jaya Kreasi Tbk (CUAN).

BACA JUGA:  BEI Segera Tunjuk Plt Dirut, Buntut Mundurnya Iman Rachman

Denda tersebut terdiri atas Rp1,5 triliun dalam perkara DSSA, Rp500 miliar terkait BREN, dan Rp100 miliar terkait CUAN. Perkara-perkara itu berkaitan dengan temuan regulator atas pelanggaran perdagangan atau proses penawaran umum pada emiten yang berbeda.

Gema menilai denda tersebut tidak dapat otomatis dikaitkan dengan akuisisi BYAN karena struktur kepemilikan dan perkara yang dibahas berbeda.

“Sanksi OJK tersebut menyasar emiten spesifik sesuai temuan regulator. Sangat tidak relevan jika isu tersebut dikaitkan dengan aksi korporasi pihak lain yang berbeda struktur kepemilikannya,” jelasnya.

Pemberian sanksi OJK dan usulan reklasifikasi MSCI sama-sama berlangsung dalam periode yang berdekatan, tetapi kedekatan waktu tidak membuktikan bahwa transaksi BYAN menjadi penyebab usulan MSCI. Hubungan tersebut masih memerlukan dokumen resmi, metodologi, dan penjelasan otoritas.

Risiko Informasi Tidak Utuh bagi Investor

Gema memperingatkan narasi yang tidak lengkap dapat memicu aksi jual panik atau panic selling. Investor ritel yang menjual saham saat harga tertekan berpotensi menanggung kerugian apabila pasar kemudian bergerak pulih.

Ia meminta informasi terkait MSCI, BYAN, dan transaksi saham dibaca bersama dokumen keterbukaan, bukan hanya potongan video atau judul sensasional.

“Kita perlu menjaga ekosistem pasar modal dengan tidak membombardir media sosial melalui narasi yang minim literasi. Informasi yang tidak utuh berpotensi memicu kepanikan dan merugikan para investor sendiri,” tutup Gema.

Sampai 24 Oktober 2026, MSCI masih berada dalam tahap konsultasi dan belum mengumumkan keputusan final mengenai status pasar modal Indonesia.

Pada sisi lain, BYAN menyatakan belum memperoleh informasi yang menunjukkan perubahan pengendalian, sedangkan BEI masih meminta penjelasan mengenai transaksi saham dengan harga Rp2.588 per lembar.*

Artikel Terkait

Terpopuler

Artikel Terbaru