
SulawesiPos.com – Krisis energi global memasuki fase semakin berbahaya setelah serangan pesawat nirawak melumpuhkan East–West Pipeline Arab Saudi ketika lalu lintas energi melalui Selat Hormuz telah tertekan dan ketegangan menjalar ke sekitar Bab el-Mandeb.
Melihat hal ini, ekonom UIN Alauddin Makassar Andi Faisal Anwar, S.E., M.Si., memperingatkan bahwa dunia tidak lagi sekadar menghadapi lonjakan harga minyak, tetapi mulai berhadapan dengan keretakan struktural keamanan pasokan yang dapat memicu energy stagflation, inflasi biaya, perlambatan ekonomi, serta tekanan serius terhadap negara pengimpor minyak seperti Indonesia.
Jurnalis SulawesiPos menghubungi Andi Faisal Anwar, S.E., M.Si., ekonom UIN Alauddin Makassar pada Selasa (15/9/2026), untuk menganalisis konsekuensi ekonomi dari krisis yang secara bersamaan menekan tiga simpul strategis distribusi energi kawasan Asia Barat.
“Ini bukan lagi soal harga minyak naik-turun, tetapi soal keamanan pasokan struktural yang mulai retak dari tiga sisi sekaligus,” kata Andi Faisal Anwar.
Menurut dia, lumpuhnya Petroline memiliki makna ekonomi jauh lebih besar daripada sekadar berhentinya sebuah jaringan pipa karena infrastruktur tersebut merupakan salah satu instrumen mitigasi utama Arab Saudi ketika ekspor melalui Hormuz menghadapi gangguan.
“Lumpuhnya Petroline bukan sekadar gangguan pasokan, tetapi hilangnya jalur mitigasi Saudi terhadap Hormuz, sementara pada saat yang sama Houthi terus memberikan tekanan di sekitar Bab el-Mandeb,” ujarnya.
Analisis tersebut mendapatkan konteks kuat dari laporan Reuters pada 13–14 September 2026 yang menyebut East–West Pipeline berperan mengalihkan sekitar 4 juta barel minyak per hari menuju Laut Merah dan gangguan berkepanjangan berpotensi mengancam hingga sekitar 4 persen pasokan minyak global.
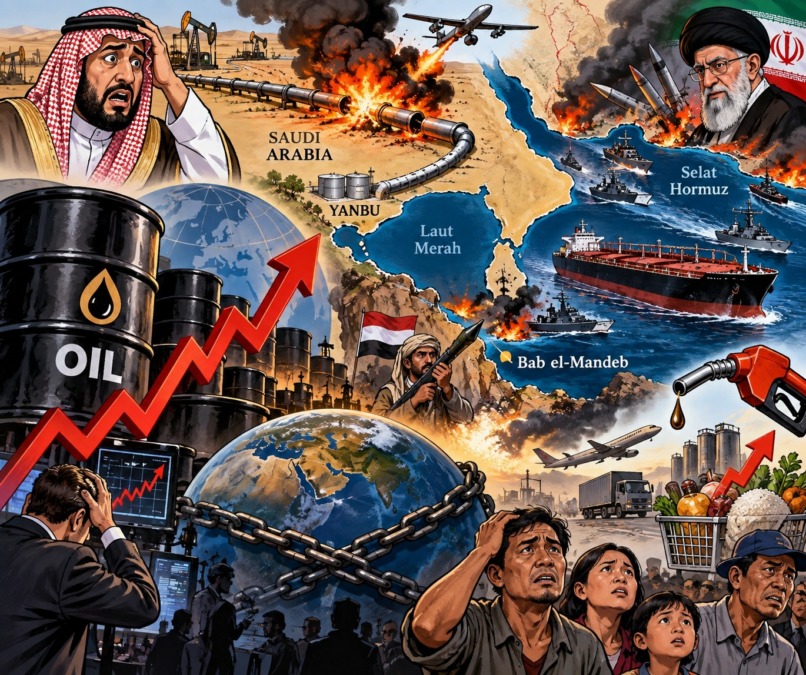
Reuters juga melaporkan fasilitas penyimpanan Yanbu diperkirakan hanya mempunyai minyak siap ekspor untuk sekitar lima sampai tujuh hari, sehingga lamanya perbaikan Petroline menjadi variabel penting bagi keseimbangan pasokan internasional.
Harga Minyak Berubah Menjadi Barometer Geopolitik
Harga minyak memperlihatkan volatilitas ekstrem pada Senin (14/9/2026), ketika Brent sempat melonjak hampir 5 persen sebelum berbalik turun dari puncaknya setelah Presiden Amerika Serikat Donald Trump menyampaikan sinyal kemungkinan kesepakatan dengan Iran.
Brent akhirnya ditutup naik 1 persen pada US$105,68 per barel, sedangkan West Texas Intermediate naik 1,3 persen menjadi US$101,39 per barel, meskipun Brent sebelumnya sempat mencapai US$109,80.
Bagi Andi Faisal, perubahan harga yang sangat cepat setelah munculnya satu sinyal diplomatik tersebut menunjukkan bahwa pasar saat ini sedang memberikan premi sangat besar terhadap geopolitical risk atau risiko geopolitik.
“Pasar akan terus bergerak liar mengikuti konstelasi geopolitik dan sinyal diplomasi, bukan semata-mata fundamental pasokan riil, karena ekspektasi mengenai keamanan jalur distribusi sekarang ikut menentukan harga,” katanya.
Dalam teori ekonomi komoditas, harga minyak memang tidak hanya dibentuk oleh jumlah produksi dan konsumsi aktual, tetapi juga ekspektasi mengenai pasokan masa depan, persediaan, kapasitas cadangan, biaya transportasi, risiko perang dan kemungkinan terputusnya jalur perdagangan.
Karena itu, pernyataan politik yang meningkatkan harapan perdamaian dapat menekan risk premium dalam hitungan jam, sementara serangan terhadap infrastruktur atau kapal dapat melakukan hal sebaliknya bahkan sebelum kehilangan pasokan fisik sepenuhnya terjadi.
Fenomena inilah yang menjelaskan mengapa harga minyak dapat melonjak jauh lebih cepat daripada perubahan produksi aktual.
Hormuz–Petroline–Bab el-Mandeb: Risiko “Triple Chokepoint”
Masalah semakin kompleks karena Petroline merupakan jalur strategis yang memungkinkan minyak Saudi bergerak dari kawasan timur kerajaan menuju Yanbu di Laut Merah tanpa harus melewati Hormuz.
Selat Hormuz sendiri merupakan salah satu chokepoint energi terpenting dunia karena sebelum konflik terbaru sekitar seperlima pasokan minyak dunia melewati jalur sempit tersebut.
Data pelacakan kapal yang dikutip Reuters pada 14 September menunjukkan hanya empat kapal komoditas keluar dan 10 masuk Teluk selama akhir pekan, jauh di bawah lalu lintas sebelum perang Iran yang mencapai sekitar 125 perjalanan kapal per hari untuk berbagai jenis kapal.
Pada saat yang sama, perkembangan militer Houthi di pesisir Yaman dan penguasaan Pulau Perim meningkatkan kekhawatiran terhadap keamanan Bab el-Mandeb, meskipun Reuters mencatat lalu lintas melalui selat itu pada akhir pekan masih relatif stabil.
Kombinasi tersebut menghasilkan apa yang dapat digambarkan sebagai risiko triple chokepoint, yakni ketika Hormuz terganggu, jalur alternatif darat Petroline lumpuh, sementara akses menuju Laut Merah melalui Bab el-Mandeb berada di bawah tekanan keamanan.
Bagi Andi Faisal, konfigurasi tersebut mengubah persoalan minyak dari temporary supply disruption menjadi persoalan structural supply security, terutama apabila kerusakan infrastruktur dan konflik berlangsung lama.
Ancaman “Energy Stagflation”
Konsekuensi berikutnya, menurut Andi Faisal, dapat bergerak dari pasar minyak menuju jantung perekonomian dunia.
“Dunia berisiko memasuki fase energy stagflation: pertumbuhan melambat, inflasi energi tinggi, dan ruang gerak kebijakan moneter semakin sempit,” katanya.
Stagflation merupakan keadaan yang sangat sulit bagi pembuat kebijakan karena inflasi tinggi terjadi bersamaan dengan pertumbuhan ekonomi yang melemah, sehingga obat untuk satu persoalan berpotensi memperburuk persoalan lainnya.
Apabila bank sentral menaikkan suku bunga secara agresif untuk menahan inflasi, konsumsi, investasi dan pertumbuhan dapat semakin tertekan, tetapi apabila kebijakan terlalu longgar, kenaikan harga energi berisiko menyebar menjadi ekspektasi inflasi dan kenaikan harga yang lebih luas.
IMF dalam World Economic Outlook April 2026 menyebut lonjakan harga komoditas akibat konflik sebagai negative supply shock, yakni guncangan yang secara bersamaan meningkatkan biaya dan harga, mengganggu rantai pasok, serta mengikis daya beli masyarakat.
Dalam skenario dasar IMF ketika harga energi meningkat sekitar 19 persen pada 2026, pertumbuhan global diproyeksikan hanya 3,1 persen dan inflasi utama mencapai 4,4 persen, sedangkan skenario gangguan yang lebih buruk dapat menurunkan pertumbuhan menjadi 2,5 persen dengan inflasi 5,4 persen.
Skenario ekstrem IMF bahkan menggambarkan pertumbuhan global dapat turun menuju sekitar 2 persen apabila gangguan energi berlanjut, sementara inflasi dapat melampaui 6 persen.
Perkembangan terbaru pada Petroline menunjukkan bahwa risiko pasokan yang mendasari skenario-skenario tersebut belum sepenuhnya menghilang.
Cost-Push Inflation: Minyak Menular ke Harga Barang
Andi Faisal menilai, mekanisme penularan berikutnya yang perlu diwaspadai adalah cost-push inflation, yaitu inflasi yang timbul karena biaya produksi dan distribusi meningkat, bukan terutama karena permintaan masyarakat terlalu tinggi.
“Hemat saya, risikonya akan segera menjalar sebagai cost-push inflation, utamanya bagi negara net-importer minyak, termasuk Indonesia,” ujarnya.
Logikanya sederhana karena ketika minyak dan bahan bakar meningkat, perusahaan transportasi menghadapi kenaikan biaya, kapal dan pesawat membayar bahan bakar lebih mahal, industri menanggung ongkos energi dan logistik lebih besar, sedangkan sebagian produsen meneruskan tambahan biaya tersebut kepada konsumen.
Tekanan kemudian dapat merambat menuju ongkos angkutan, tiket penerbangan, distribusi pangan, pupuk, produk manufaktur, jasa logistik dan berbagai barang yang secara kasatmata bahkan tidak terlihat berkaitan langsung dengan minyak.
Riset IMF terhadap 72 negara maju dan berkembang menemukan bahwa secara historis kenaikan inflasi minyak global sebesar 10 persen rata-rata meningkatkan inflasi domestik sekitar 0,4 poin persentase pada dampak awal, meskipun besarnya transmisi berbeda menurut struktur ekonomi, subsidi energi dan bobot transportasi dalam indeks harga konsumen.
Karena itu, bahaya terbesar bukan hanya harga minyak US$105, US$110 atau bahkan US$120 per barel, tetapi efek putaran kedua ketika kenaikan energi masuk ke harga barang, upah, ekspektasi inflasi dan keputusan bisnis.
Indonesia Tidak Kebal terhadap Guncangan
Indonesia memiliki kerentanan tersendiri karena meskipun merupakan negara produsen energi, kebutuhan minyak dan produk petroleum domestiknya membuat perekonomian tetap membutuhkan impor dalam jumlah besar.
Badan Pusat Statistik mencatat total impor Indonesia sepanjang 2025 mencapai US$241,36 miliar, dengan impor minyak dan gas mencapai sekitar US$32,74 miliar.
Angka tersebut menunjukkan bahwa perubahan harga energi internasional dapat berpengaruh terhadap kebutuhan devisa, neraca perdagangan migas, biaya produksi dan pada akhirnya tekanan harga domestik.
Andi Faisal menilai terdapat sedikitnya tiga jalur transmisi yang perlu dicermati Indonesia, yakni harga impor energi, nilai tukar rupiah, dan beban fiskal kebijakan energi.
Ketika harga minyak internasional meningkat, kebutuhan dolar untuk membayar impor energi berpotensi membesar, sementara pelemahan rupiah terhadap dolar dapat memperkuat kenaikan biaya impor dalam mata uang domestik sehingga menciptakan apa yang dikenal sebagai exchange-rate pass-through.
Tekanan berikutnya muncul pada fiskal apabila pemerintah memilih menahan kenaikan harga energi domestik melalui subsidi atau kompensasi, karena semakin lebar perbedaan harga ekonomi dan harga yang dibayar konsumen, semakin besar potensi tekanan terhadap anggaran negara.
Sebaliknya, jika kenaikan harga internasional diteruskan sepenuhnya kepada konsumen, tekanan fiskal dapat berkurang tetapi risiko inflasi dan penurunan daya beli masyarakat menjadi lebih besar.
Dilema Bank Sentral: Inflasi Naik, Ekonomi Melambat
Di sinilah konsep energy stagflation Andi Faisal menjadi penting karena guncangan minyak menempatkan kebijakan moneter dalam dilema yang tidak sederhana.
Bank sentral tidak dapat memproduksi minyak, membuka Hormuz, memperbaiki Petroline atau menghentikan konflik Bab el-Mandeb dengan menaikkan suku bunga.
Namun, bank sentral tetap harus mencegah agar kenaikan harga energi sementara tidak berubah menjadi inflasi permanen melalui ekspektasi harga, kenaikan upah dan pelemahan nilai tukar.
Riset IMF menunjukkan kredibilitas kebijakan moneter sangat menentukan besarnya efek lanjutan guncangan minyak, sementara penelitian IMF pada 2026 mengenai ekonomi terbuka kecil juga menunjukkan kombinasi kebijakan suku bunga dan intervensi valuta asing dapat memainkan peranan ketika guncangan minyak menghasilkan tekanan finansial dan nilai tukar.
Karena itu, menurut kerangka analisis Andi Faisal, kebijakan Indonesia tidak cukup hanya berfokus pada harga BBM, tetapi perlu memperkuat ketahanan devisa, menjaga ekspektasi inflasi, memperbaiki efisiensi subsidi, mengamankan pasokan dan mempercepat diversifikasi sumber energi.
Lima–Tujuh Hari Menjadi Ujian Diplomasi Dunia
Pasar kini berpacu dengan waktu karena persediaan Yanbu yang diperkirakan cukup sekitar lima hingga tujuh hari menjadikan kecepatan pemulihan Petroline sebagai salah satu faktor utama yang akan menentukan arah berikutnya.
Namun, Andi Faisal melihat bahwa persoalan fundamentalnya jauh melampaui perbaikan sebuah pipa.
Krisis tersebut menunjukkan bahwa ketahanan energi tidak cukup dibangun dengan memindahkan minyak dari satu jalur rawan menuju jalur lain karena infrastruktur alternatif dapat berubah menjadi sasaran baru ketika konflik menyebar secara geografis.
Pengalaman negara dan perusahaan yang melakukan diversifikasi pasokan juga menunjukkan pentingnya tidak bergantung pada satu pemasok atau satu koridor, seperti terlihat ketika perusahaan energi Polandia Orlen menyatakan kilangnya tetap beroperasi dengan pasokan alternatif dari Amerika Serikat, Aljazair dan Norwegia meskipun pengiriman Saudi diperkirakan menurun.
Bagi negara seperti Indonesia, pelajaran ekonominya adalah diversifikasi sumber impor, cadangan energi yang memadai, efisiensi konsumsi, pengembangan energi domestik dan terbarukan, serta diplomasi perdamaian harus dipandang sebagai satu paket kebijakan ketahanan nasional.
Pada akhirnya, lonjakan minyak September 2026 memperlihatkan sebuah paradoks ekonomi global: dunia mempunyai minyak, kapal, terminal dan jaringan pipa, tetapi semua kapasitas itu kehilangan sebagian nilainya ketika jalur yang menghubungkannya tidak aman.
“Kalau gangguan pada tiga simpul ini bertahan, persoalannya tidak lagi berhenti pada berapa harga satu barel minyak, tetapi seberapa mahal biaya yang harus dibayar perekonomian dunia untuk mempertahankan pertumbuhan di tengah inflasi energi,” kata Andi Faisal.
Dalam konteks tersebut, diplomasi bukan lagi sekadar instrumen politik luar negeri, melainkan bagian dari kebijakan ekonomi global, karena stabilisasi Hormuz, pemulihan Petroline dan keamanan Bab el-Mandeb pada akhirnya dapat berpengaruh hingga ke ongkos angkutan, harga pangan, inflasi dan daya beli masyarakat ribuan kilometer dari pusat konflik. (Ali)


